Thứ hai 19/10/2026 11:57
Email: [email protected]
Yêu cầu giảm lãi suất huy động và cho vay
Ngân hàng Nhà nước (NHNN) vừa ban hành Văn bản số 9608/NHNN-CSTT về triển khai các giải pháp trong hoạt động của tổ chức tín dụng (TCTD), nhằm góp phần ổn định kinh tế vĩ mô, kiểm soát lạm phát, hỗ trợ tăng trưởng và bảo đảm an toàn hệ thống ngân hàng.
Theo đó, NHNN yêu cầu các TCTD, chi nhánh ngân hàng nước ngoài thực hiện nghiêm Chỉ thị số 01/CT-NHNN ngày 9/1/2026 của Thống đốc NHNN về nhiệm vụ trọng tâm ngành ngân hàng năm 2026 và các chỉ đạo của Chính phủ, Thủ tướng Chính phủ về điều hành lãi suất.
Đáng chú ý, các ngân hàng phải tập trung nguồn lực, tiết giảm chi phí hoạt động, chia sẻ lợi nhuận để giảm mặt bằng lãi suất. Trong đó, lãi suất tiền gửi niêm yết đối với kỳ hạn từ 6 tháng trở lên phải giảm tối thiểu 0,5 điểm phần trăm/năm. Đồng thời, các TCTD không được chạy đua tăng lãi suất huy động hoặc cạnh tranh không lành mạnh, gây bất ổn thị trường tiền tệ.
Đối với hoạt động cho vay, NHNN yêu cầu triển khai đồng bộ các giải pháp giảm từ 1,5-2 điểm phần trăm/năm lãi suất cho vay đối với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên, tạo điều kiện để người dân, doanh nghiệp tiếp cận nguồn vốn với chi phí hợp lý.
Cùng với việc giảm lãi suất, các ngân hàng phải bảo đảm tăng trưởng tín dụng an toàn, hiệu quả, hướng vốn vào sản xuất, kinh doanh, các lĩnh vực ưu tiên và động lực tăng trưởng kinh tế.
Nguồn vốn tín dụng được định hướng tập trung vào những công trình, dự án trọng điểm có tính khả thi, phục vụ phát triển kinh tế - xã hội; đồng thời ưu tiên các lĩnh vực khoa học, công nghệ, đổi mới sáng tạo, chuyển đổi số, chuyển đổi xanh, kinh tế số, kinh tế xanh, kinh tế tuần hoàn, giáo dục, đào tạo và công nghiệp văn hóa.
NHNN cũng yêu cầu các ngân hàng tăng cường hợp vốn để tài trợ những dự án lớn, song tuyệt đối không hạ chuẩn điều kiện cấp tín dụng hoặc đánh đổi chất lượng tín dụng để tăng quy mô dư nợ.
Các TCTD phải thường xuyên rà soát cơ cấu nguồn vốn huy động, kiểm soát việc sử dụng vốn ngắn hạn cho vay trung và dài hạn, đồng thời tăng tỷ trọng nguồn vốn trung, dài hạn nhằm hạn chế rủi ro thanh khoản và mất cân đối kỳ hạn.
Kiểm soát chặt tín dụng bất động sản, dự án lớn và nợ xấu
Bên cạnh yêu cầu giảm lãi suất, NHNN nhấn mạnh trách nhiệm kiểm soát tín dụng đối với các lĩnh vực tiềm ẩn rủi ro, khách hàng có dư nợ lớn và nhóm khách hàng có liên quan.
Các ngân hàng phải theo dõi chặt mức độ tập trung tín dụng, nhận diện những khách hàng có quan hệ sở hữu, quản lý, sử dụng chung tài sản bảo đảm hoặc có chung nguồn trả nợ để kịp thời đánh giá nguy cơ rủi ro.
Đặc biệt, các TCTD cần theo dõi sát diễn biến thị trường bất động sản, giá tài sản, thanh khoản thị trường, hàng tồn kho của các dự án và tình hình phát hành trái phiếu doanh nghiệp. Việc cấp tín dụng phải dựa trên đánh giá thực chất nhu cầu vốn, năng lực tài chính và khả năng trả nợ của khách hàng.
NHNN yêu cầu kiểm soát chặt hoạt động cho vay phục vụ góp vốn, mua hoặc nhận chuyển nhượng phần vốn góp tại doanh nghiệp; mua cổ phần của công ty chưa niêm yết hoặc chưa đăng ký giao dịch trên UPCoM.
Các khoản vay để thanh toán tiền góp vốn, hợp tác đầu tư, hợp tác kinh doanh nhằm thực hiện dự án chưa đủ điều kiện đưa vào kinh doanh cũng thuộc diện phải được kiểm soát chặt chẽ.
Đối với các khoản vay bù đắp tài chính, ngân hàng phải bảo đảm khách hàng đáp ứng đầy đủ điều kiện theo quy định, trong đó có yêu cầu về nguồn vốn tự có đã sử dụng, thời điểm phát sinh chi phí và phương án sử dụng vốn vay.
NHNN nghiêm cấm việc lập hồ sơ tín dụng nhằm rút vốn sử dụng sai mục đích, lách giới hạn cấp tín dụng hoặc né tránh kiểm soát dòng tiền. Các trường hợp vi phạm sẽ bị xử lý nghiêm.
Cùng với đó, các ngân hàng phải nâng cao chất lượng thẩm định, quản lý tài sản bảo đảm, xác định giá trị tài sản sát diễn biến thị trường và thường xuyên đánh giá lại khả năng thanh khoản. Khi tài sản bảo đảm suy giảm giá trị, TCTD phải kịp thời có biện pháp xử lý nhằm hạn chế tổn thất.
Đối với hoạt động mua hẳn miễn truy đòi bộ chứng từ theo thư tín dụng do chính TCTD phát hành, NHNN yêu cầu kiểm soát rủi ro tương tự hoạt động cấp tín dụng thông thường. Tăng trưởng tín dụng phải tuân thủ giới hạn dư nợ tối đa được thông báo cho năm 2026, có tính đến các khoản mua hẳn miễn truy đòi phát sinh trong năm theo yêu cầu của NHNN.
Về quản lý nợ xấu, các TCTD phải theo dõi sát diễn biến các nhóm nợ, đặc biệt là nợ nhóm 2, nợ xấu, nợ ngoại bảng, nợ đã cơ cấu lại thời hạn trả nợ và các khoản nợ tiềm ẩn rủi ro.
Các ngân hàng có quy mô hoặc tốc độ gia tăng nợ xấu cao phải chủ động rà soát nguyên nhân, đánh giá khả năng phục hồi của khách hàng, tăng cường thu hồi nợ đến hạn, nợ quá hạn và thực hiện các biện pháp xử lý kịp thời.
NHNN yêu cầu thực hiện đúng quy định về phân loại nợ, trích lập dự phòng rủi ro, phản ánh trung thực chất lượng tín dụng; không che giấu nợ xấu hoặc chậm ghi nhận rủi ro. Đồng thời, các ngân hàng phải kiểm soát chặt các khoản lãi dự thu, bảo đảm kết quả kinh doanh phản ánh thực chất tình hình hoạt động.
Ngân hàng vi phạm có thể bị giảm chỉ tiêu tăng trưởng tín dụng
Một nội dung đáng chú ý tại Văn bản số 9608/NHNN-CSTT là yêu cầu tăng cường trách nhiệm quản trị, điều hành và chế tài đối với những tổ chức tín dụng không tuân thủ chỉ đạo về lãi suất.
NHNN yêu cầu các ngân hàng nâng cao năng lực quản trị rủi ro, tăng cường kiểm tra, kiểm soát nội bộ, chấp hành nghiêm các giới hạn và tỷ lệ bảo đảm an toàn trong hoạt động ngân hàng.
Việc cấp tín dụng cho khách hàng có dư nợ lớn, nhóm khách hàng liên quan, giao dịch với cổ đông và người có liên quan phải được giám sát chặt chẽ nhằm phòng ngừa tình trạng tập trung tín dụng, sở hữu chéo và sử dụng vốn sai mục đích.
Đặc biệt, từ nay đến cuối năm 2026, những TCTD không tuân thủ chỉ đạo về lãi suất của Chính phủ, Thủ tướng Chính phủ và NHNN hoặc có hành vi cạnh tranh không lành mạnh, gây bất ổn thị trường tiền tệ, làm gia tăng rủi ro trong hoạt động ngân hàng có thể bị áp dụng các biện pháp xử lý theo quy định.
Tùy tính chất, mức độ vi phạm và rủi ro, NHNN có thể điều chỉnh giảm chỉ tiêu tăng trưởng tín dụng trong thời gian còn lại của năm 2026, giao chỉ tiêu tăng trưởng tín dụng thấp trong năm 2027 hoặc yêu cầu ngân hàng áp dụng một hay một số tỷ lệ bảo đảm an toàn cao hơn mức quy định.
Việc triển khai đồng thời các giải pháp giảm lãi suất, định hướng dòng vốn và kiểm soát rủi ro nhằm hỗ trợ hoạt động sản xuất, kinh doanh, đồng thời duy trì sự ổn định, an toàn của hệ thống ngân hàng.




Theo dõi chúng tôi trên:

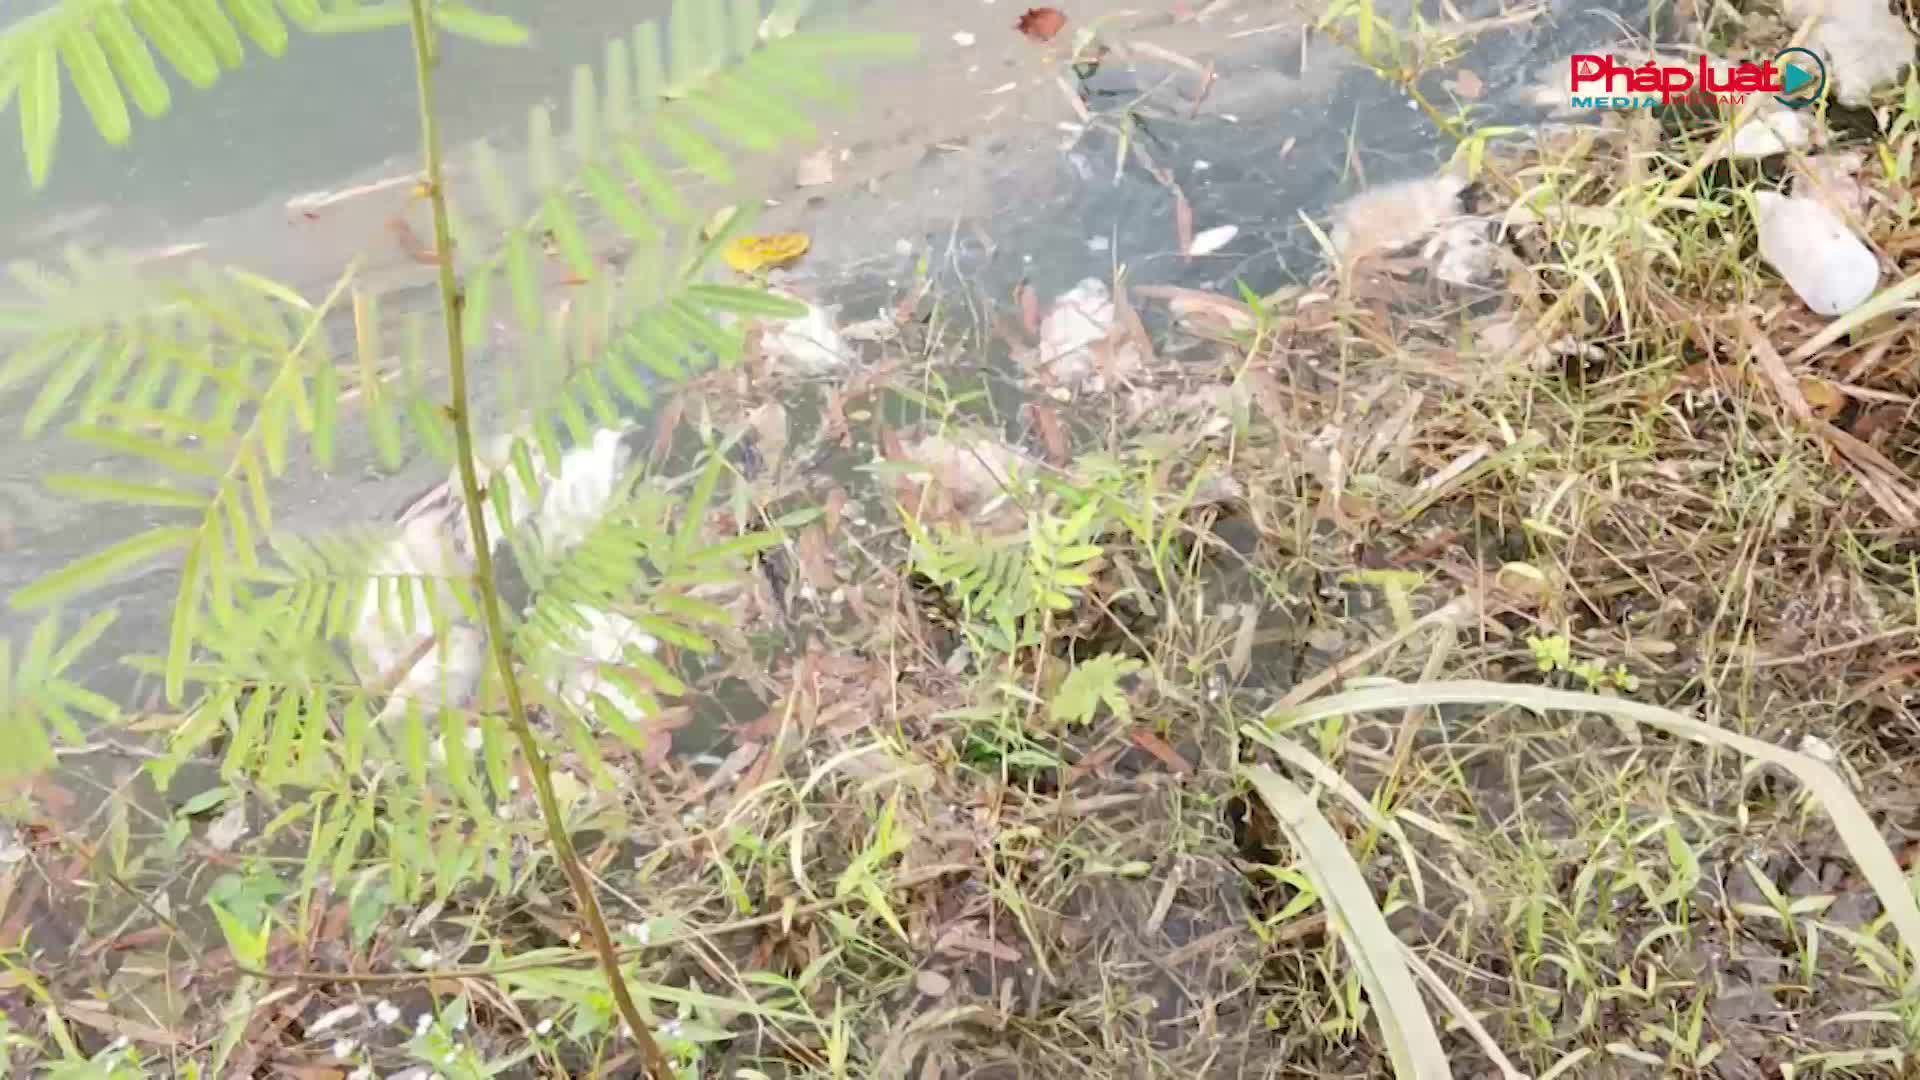
PLM- Phản ánh tới Pháp luật Media – Báo Pháp luật Việt Nam, người dân phường Quang Trung, tỉnh Thanh Hóa cho biết, thời gian qua, tại khu vực hồ Cánh Chim, đoạn có mương nước chảy qua khu vực trang trại chăn nuôi lợn, nhiều thời điểm xuất hiện tình trạng nước chuyển màu đen đục, bốc mùi khó chịu. Đáng chú ý, gần đây, hiện tượng cá chết hàng loạt tại hồ khiến người dân lo ngại về nguy cơ ô nhiễm môi trường và đề nghị cơ quan chức năng làm rõ nguyên nhân.
(PLM) - Công chứng trong kỷ nguyên số: AI, Blockchain và bài toán giữ “bộ lọc” an toàn pháp lý cho giao dịch, đầu tư. Tọa đàm quốc tế hé lộ giải pháp rút ngắn thủ tục nhưng không đánh đổi an toàn pháp lý.
(PLM) - Ngày 05/09/2026, Báo Pháp luật Việt Nam đã phản ánh về tình trạng hàng loạt xe tải trọng lớn vận chuyển đất vào khu vực dự án nhà tang lễ Thanh Xuân, phường Khương Đình, Hà Nội khiến đường phố bụi bẩn, đất đá rơi vãi, ảnh hưởng đến đời sống người dân và tiềm ẩn nguy cơ mất an toàn giao thông.
(PLM) - Thu Hà Nội không chỉ níu lòng người bởi nắng vàng, gió heo may mà còn bởi hương cốm xanh dịu nhẹ, thanh tao. Những hạt cốm non gói trong lá sen thơm ngát, mang theo vị ngọt bùi của lúa non và nét tinh tế của đất trời, trở thành thức quà đặc trưng mỗi độ thu về.
Trong không khí thi đua sôi nổi của tuổi trẻ hướng tới kỷ niệm 70 năm Ngày truyền thống Hội Liên hiệp Thanh niên Việt Nam – vào chiều ngày 11/10/2026, Đoàn Thanh niên xã Hương Sơn, TP.Hà Nội đã phối hợp với Đoàn Thanh niên Báo Pháp luật Việt Nam tổ chức thành công Giải thi đấu Pickleball. Đây không chỉ là sân chơi thể thao lành mạnh, mà còn là dịp để tăng cường giao lưu, đoàn kết giữa đoàn viên, thanh niên và cán bộ, nhân viên của 2 đơn vị. Qua đây, góp phần thiết thực hưởng ứng phong trào “Toàn dân rèn luyện thân thể theo gương Bác Hồ vĩ đại”.
PLM - Tối 5/10/2026, nước bất ngờ dâng cao, tràn vào nhà dân và cơ sở sản xuất dọc đường ĐT747B, phường Tân Khánh, TP. Hồ Chí Minh. Theo thông tin ghi nhận ban đầu, khoảng 20 ha bị ngập, ảnh hưởng đến nhiều hộ dân và doanh nghiệp. Nước rút, nhưng phía sau là tài sản hư hỏng, hoạt động sản xuất đình trệ và nỗi lo của người dân. Đáng chú ý, một số người dân cho biết chưa từng chứng kiến tình trạng ngập nghiêm trọng như lần này, đặt ra yêu cầu cần sớm làm rõ diễn biến và nguyên nhân sự việc.
(PLM) - Cảnh báo sức khỏe trên bao bì thuốc lá liệu còn đủ mạnh? Tọa đàm của Báo Pháp luật Việt Nam sẽ phân tích bằng chứng, so sánh quốc tế và những điểm cần sửa trong Luật để bảo vệ sức khỏe cộng đồng.
PLM - Gầm rú động cơ, bốc đầu xe máy, lạng lách, đánh võng giữa đường phố lúc rạng sáng... Khu vực sân vận động Quốc gia Mỹ Đình hiện đang trở thành điểm nóng về trật tự, an toàn giao thông khi xuất hiện hàng trăm thanh niên tụ tập, điều khiển xe máy với những màn biểu diễn nguy hiểm, bất chấp nguy cơ mất an toàn giao thông, đe dọa trực tiếp đến người đi đường.
Văn Phước - Mai Lan
(PLM) - Ngày 9/10, tại tỉnh Gia Lai, Chi bộ Văn phòng đại diện (VPĐD) Báo Pháp luật Việt Nam tại TP Đà Nẵng và Chi bộ VPĐD tại Gia Lai tổ chức sinh hoạt chuyên đề năm 2026 với chủ đề: “Đẩy mạnh học tập, thực hành tư tưởng, đạo đức, phương pháp, phong cách Hồ Chí Minh trong giai đoạn phát triển mới". Đồng chí Trần Ngọc Hà, Ủy viên Ban chấp hành Đảng bộ, Phó Tổng biên tập Báo Pháp luật Việt Nam, dự và chỉ đạo buổi sinh hoạt.
Thiên Ý - Nguyễn Khánh - Sơn Long
(VPL) - Hai cầu vượt tại các nút giao Láng Hạ - Giảng Võ và Nguyễn Chí Thanh thuộc dự án đường Vành đai 1 đoạn Hoàng Cầu - Voi Phục đang được đẩy nhanh thi công, phấn đấu hoàn thành và đưa vào khai thác trước ngày 31/12/2026.
Nguyễn Thơ


